« Plus aucun banquier ou agent immobilier ne vous conseillera d’acheter un appartement pour le louer à un étudiant ou à une famille », a déploré Véronique Bédague, PDG de Nexity, sur le plateau de C à vous le 26 septembre dernier.
Selon l’experte, « l’immobilier n’est plus rentable », en raison, entre autres, de « l’impôt sur le revenu, des cotisations sociales, de la taxe foncière ». Tout compris, le placement pierre ne serait alors « absolument pas compétitif » face à d’autres supports financiers.
Des propos lucides, mais selon nous excessifs.
Car si la rentabilité du locatif résidentiel s’est érodée, et si les contraintes ont augmenté, l’immobilier reste une classe d’actifs incontournable pour tout patrimoine équilibré.
Simplement, les règles du jeu ont changé : être bailleur devient un métier.
Faut-il dès lors renoncer à la pierre ? Non. Mais il faut la repenser. Et c’est là que la pierre-papier, via les SCPI, redessine le visage de l’investissement immobilier moderne.
« Aujourd’hui, l’immobilier n’est plus rentable. Plus aucun banquier ou agent immobilier ne vous conseillera d’acheter un appartement pour le louer à un étudiant ou à une famille. » – dénonce @VBedague, PDG de Nexity
#CàVous
https://t.co/7ke1sjTlOU— C à vous (@cavousf5)
September 26, 2025
Un environnement réglementaire dissuasif
Détenir un appartement à louer a longtemps constitué l’un des fondements du patrimoine des français. Un réflexe rassurant, culturel, transmis de génération en génération : “acheter pour louer, c’est toujours rentable”.
Mais en 2025, cette certitude s’effrite. Être bailleur n’est plus un simple placement, c’est un engagement à long terme, exigeant du temps, de la rigueur… et désormais, du courage.
La première difficulté, sans conteste, est réglementaire.
Face à la prolifération des diagnostics, des interdictions progressives de location pour les passoires thermiques, des encadrements de loyers et des “permis de louer”, comment un investisseur peut-il se projeter sereinement ?
À cela s’ajoute une fiscalité mouvante, dont les contours semblent redessinés chaque année : réforme du régime LMNP, évolution des abattements forfaitaires, incertitudes autour des plus-values… Autant de signaux qui fragilisent la visibilité indispensable à tout investissement patrimonial de long terme.
Et le climat d’instabilité politique n’arrange rien… L’immobilier locatif devient une navigation à vue, là où il fut longtemps un cap sûr.
Le bailleur, chef d’entreprise malgré lui
Le bailleur est devenu un chef d’entreprise malgré lui, gérant son bien comme un actif d’exploitation : il recrute, sélectionne, entretient, relance, déclare.
Nous sommes loin d’un investissement passif !
Certes, il existe des agences, heureuses de recevoir des biens à gérer. Mais encore faut-il les surveiller, beaucoup facturent des frais indus ou gèrent le bien de façon moins optimale que ne le ferait le propriétaire s’il avait le temps.
Une situation qui, à la longue, use les plus patients et transforme le placement en véritable charge mentale.
Des coûts croissants et une rentabilité sous pression
L’équation financière tient-elle encore ? Difficilement.
Toutes charges comprises, la rentabilité réelle s’effrite. Le rendement brut d’un logement bien placé dépasse rarement 5 %, et tombe souvent sous les 4 % en net une fois les charges, la fiscalité et les périodes de vacance déduites selon les relevés de la FNAIM.
La suppression de la taxe d’habitation a entraîné, sans surprise, un report sur la taxe foncière, contrairement aux intentions affichées initialement (compensation par l’État) et il est question aujourd’hui de réhabiliter la taxe d’habitation…
Beaucoup de néo-propriétaires bailleurs découvrent avec effroi que leur placement qu’ils envisageaient de façon passive est une source régulière de dépenses : entretien de la chaudière, ravalement de façade, toiture, fenêtres, honoraires de syndic…
À tout ceci s’ajoute une perception politique moins favorable au bailleur privé, ce qui renforce le risque de nouvelles contraintes dans les années à venir. Le foncier est une cible facile, car par nature non délocalisable.
L’immobilier reste cependant une valeur sûre
L’immobilier en tant que placement conserve de grandes qualités, avec en premier plan la régularité des cash flows. C’est la classe d’actif idéale pour percevoir des revenus réguliers à la retraite par exemple, mais aussi compléter ses revenus avec des entrées d’argent tous les mois.
S’y ajoutent d’autres points forts : une protection contre l’inflation relativement bonne (bien meilleure qu’avec des obligations) et la diversification du patrimoine : la pierre complète harmonieusement un portefeuille d’actions et d’obligations, grâce à ses cycles différents, ce qui réduit le risque global du patrimoine
Pour ces raisons, il ne faut pas tourner la page de l’immobilier.
Mais l’inflation des coûts et des contraintes appelle à une nouvelle approche.
La pierre-papier : investir avec beaucoup moins de contraintes
Les Sociétés Civiles de Placement Immobilier (SCPI) répondent précisément à cette logique patrimoniale.
Créées dans les années 1960, elles permettent d’accéder à l’immobilier autrement : non plus par la détention directe d’un bien, mais par la détention de parts d’une société propriétaire d’un large parc d’immeubles.
Ces actifs sont professionnels : bureaux, commerces, logistique, santé, hôtellerie… des secteurs qui offrent des baux longs et des locataires solides.
Les revenus collectés sont ensuite distribués trimestriellement aux porteurs de parts, après prise en compte des frais d’entretien du parc immobilier et des honoraires de la société de gestion.
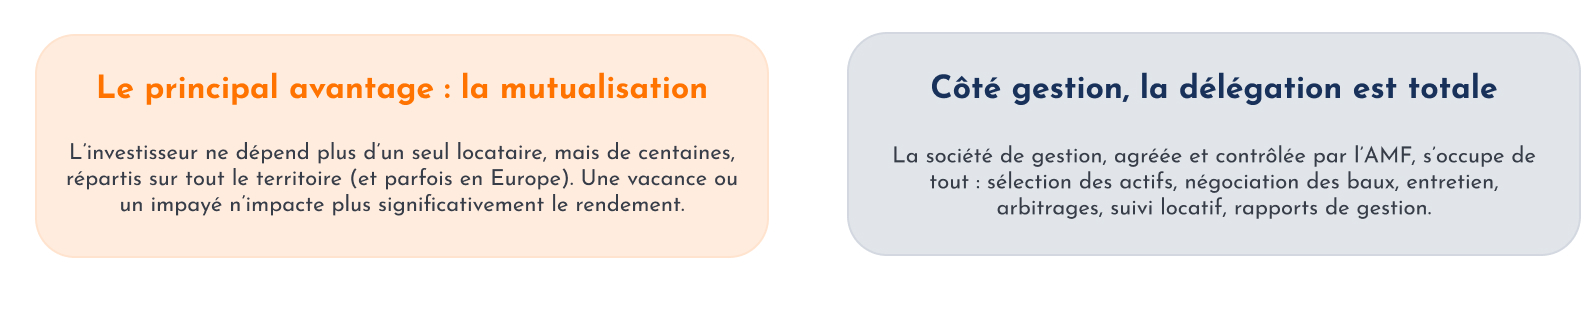
L’investisseur, lui, perçoit des revenus réguliers sans avoir à gérer le moindre locataire ni à affronter les tracas du quotidien.
Fiscalement, les revenus fonciers s’intègrent à l’impôt sur le revenu avec les mêmes règles que pour un bien détenu en direct.
Et pour les patrimoines les plus structurés, d’autres voies existent : acquisition à crédit, dans une SCI, démembrement temporaire pour optimiser la transmission, ou encore détention via un contrat d’assurance-vie pour capitaliser sans fiscalité immédiate.
Ne pas quitter la pierre, mais revoir son approche
Historiquement, les SCPI affichent sur longue période un rendement (taux de distribution) moyen de 4 à 5 % net de frais de gestion, avec une volatilité faible et une corrélation faible aux marchés financiers (chiffres ASPIM-IEIF).
Elles jouent ainsi un rôle d’amortisseur dans un portefeuille diversifié, entre actifs risqués (actions) et actifs de rendement (obligations). Leur capital n’est évidemment pas garanti, et la valeur de la part peut évoluer à la hausse comme à la baisse selon l’évolution de la valeur du patrimoine.
Mais leur intérêt dépasse le simple rendement : c’est leur souplesse patrimoniale qui séduit.
- Accessibilité : quelques milliers d’euros suffisent pour acquérir ses premières parts.
- Faible valeur de part : il est possible de calibrer le montant de son investissement au plus proche de ses capacités, ou revendre une partie seulement de ses parts en cas de besoin de trésorerie.
- Éligibilité à l’assurance-vie dans certains cas : sous forme d’unités de compte, elles bénéficient d’une fiscalité allégée, d’une capitalisation sans frottement fiscal et de la clause bénéficiaire propre à l’assurance-vie.
Ces avantages offrent aux investisseurs lassés de l’immobilier physique une nouvelle approche de la pierre : non plus une propriété à administrer, mais une allocation d’immobilier professionnel, ajustée selon son profil de risque et ses objectifs de revenu.
Une bascule progressive du foncier vers les SCPI
Sans surprise, de nombreux bailleurs basculent progressivement leur patrimoine foncier vers les SCPI.
Cet arbitrage est souvent réalisé juste avant une donation, afin de transmettre aux leurs enfants non pas une charge mentale, mais une actif générateur de revenus réguliers.
Les experts de SCPI Online sont à votre disposition pour vous présenter les solutions les plus adaptées à votre situation.
Rappelons qu’un capital investi en SCPI a vocation à produire des revenus réguliers sur le long terme, mais sans garantie de capital ni de rendement.
Ceci n’est pas un conseil en investissement. Comme tout investissement, nos produits présentent des risques : risque de perte en capital, capital investi non garanti, risque d’absence de rendement. L’investissement en SCPI est considéré comme peu liquide en raison de l’inexistence ou étroitesse du marché à certaines périodes. La Société de Gestion ne peut alors garantir ni le retrait, ni le remboursement. La valeur du capital investi peut varier, à la hausse comme à la baisse, tout comme les revenus qui y sont attachés.
Avertissement
La valeur d’un investissement en parts de SCPI peut varier, tout comme les revenus qui y sont attachés.
L’investissement en SCPI ne bénéficie d’aucune garantie de performance et comporte notamment un risque de perte en capital, un risque de liquidité ainsi qu’un risque de variation des revenus distribués.
Les performances passées ne préjugent pas des performances futures.
La SCPI constitue un placement immobilier de long terme. La durée de détention recommandée est généralement d’au moins 8 ans.
S’agissant d’un investissement immobilier, la liquidité du placement peut être limitée. La revente ou le rachat des parts peut être soumis à des délais, à des conditions particulières ou à des réserves.
Les informations présentées sur ce site sont communiquées à titre informatif et ne constituent ni une offre de souscription ni une recommandation personnalisée d’investissement.
Avant toute décision d’investissement, il convient de prendre connaissance de la documentation et communication réglementaire de la SCPI concernée et de s’assurer de l’adéquation de cet investissement avec votre situation personnelle, vos objectifs et votre profil de risque.